Gəlir çatmır, xərclər artır: Ailələri müflisləşməyə aparan səbəblər
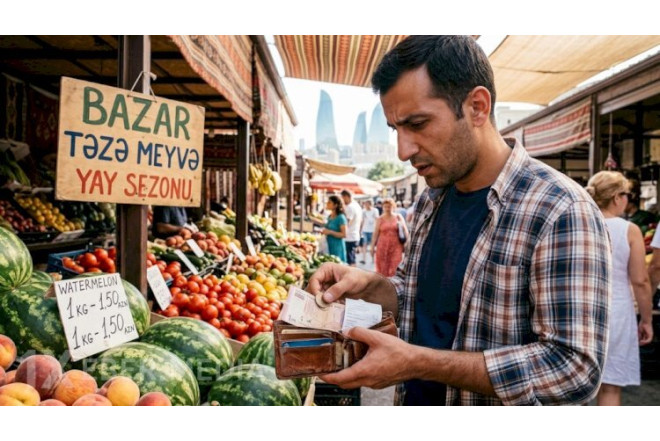
Gəlirlə xərclər arasındakı tarazlığın qorunması ailələrin maddi rifahına birbaşa təsir edən əsas amillərdəndir. Artan gündəlik tələbat, mənzil-məişət şəraitini yaxşılaşdırmaq istəyi və əlavə gəlir əldə etmək cəhdi bir çox ailəni kreditlərə üz tutmağa vadar edir. Bəzən isə maliyyə imkanları düzgün hesablanmadan atılan addımlar ailə büdcəsini çətin vəziyyətə salır. Xüsusilə gələcək gəlirlərə həddindən artıq güvənərək borclanmaq və xərcləri planlaşdırmamaq ciddi maliyyə problemlərinə, hətta müflisləşməyə səbəb ola bilər.
Bəs imkanlardan artıq xərcləmək cəmiyyətdə qınaq obyektinə çevrilməlidirmi? Ailə üzvlərinin işləməsi və büdcəyə birgə töhfə verməsi maddi vəziyyətin yaxşılaşmasına nə dərəcədə kömək edir? İstehlak mədəniyyətinin formalaşmasında bankların və maliyyə qurumlarının rolu nədən ibarətdir?
Sosioloq Naib Niftəliyev News365.az-a açıqlamasında ailələrin xərcləmə vərdişlərini, borclanma səbəblərini və maliyyə qərarlarının sosial nəticələrini şərh edib.
Sosioloqun fikrincə, insanların imkanlarından artıq xərcləməsini yalnız nümayişkaranə istehlak və ya sosial nüfuz qazanmaq istəyi ilə əlaqələndirmək düzgün deyil. Bəzi hallarda ailələr artan ehtiyaclarını qarşılamaq, həyat şəraitlərini yaxşılaşdırmaq və gələcək imkanlarını genişləndirmək üçün borclanmağa məcbur qalırlar.
“İnsanların maddi imkanlarından daha çox xərcləməyə meyilli olduqlarını düşünmürəm. Sadəcə, imkanların məhdudluğu onları kredit götürməyə, əlavə qazanc yolları axtarmağa və bəzən bir neçə işdə çalışmağa vadar edir. Bu məsələdə sosial nüfuz qazanmaq istəyi əsas amil deyil. Ailə əlavə gəlirə ehtiyac duyursa, işləmək imkanı və hüququ olan hər bir üzvün büdcəyə töhfə verməsi vacibdir. Azərbaycan ailələrinin bir qismində həm valideynlər, həm də övladlar ümumi büdcənin formalaşmasında iştirak edirlər”, – deyə sosioloq bildirib.
Kredit ailənin vəziyyətini yaxşılaşdırır, yoxsa risk yaradır?
Naib Niftəliyev hesab edir ki, borclanma özlüyündə qeyri-adi hal deyil. İnsanlar sağlamlıq, təhlükəsizlik, yaşayış şəraitinin yaxşılaşdırılması və iqtisadi fəaliyyətin genişləndirilməsi kimi məqsədlərlə əlavə vəsaitə ehtiyac duya bilərlər. İstehlak kreditləri ilə yanaşı, kiçik və orta sahibkarlıq üçün götürülən kreditlər də bu ehtiyacların qarşılanmasında rol oynayır.
Lakin kreditin ailənin maliyyə vəziyyətinə müsbət təsir göstərməsi üçün onun hansı məqsədlə götürüldüyü və necə qaytarılacağı əvvəlcədən hesablanmalıdır.
“İmkanlardan artıq xərcləmək məsələsində qeyri-adi bir şey yoxdur. Hər kəs öz fəaliyyətini müəyyən şərtlər və qaydalar əsasında qurmağa çalışır. Bəzən əlavə xərcin gələcəkdə daha çox qazanc gətirəcəyi düşünülür. Digər tərəfdən, sağlamlıq, təhlükəsizlik və yaşayış şəraitinin yaxşılaşdırılması ilə bağlı zəruri xərclər də mövcuddur.
İnsanlar həyatlarında dəyişiklik etmək, irəliləmək və imkanlarını genişləndirmək istəyirlər. Bunun üçün istehlak kreditlərinə və ya sahibkarlıq kreditlərinə müraciət edə bilərlər. Ancaq əsas məsələ həmin addımların düzgün hesablanmasıdır”, – deyə o qeyd edib.
Sosioloq vurğulayıb ki, ictimai qınaq hər bir borclanmaya və ya yüksək xərcə münasibətdə tətbiq edilə bilməz. Onun fikrincə, qınaq daha çox insanların üzərinə götürdükləri öhdəliklərə əməl etməməsi, mövcud imkanlardan birtərəfli yararlanması və başqalarının etimadını doğrultmaması hallarında ortaya çıxır.
Plansız xərclər ailəni müflisləşməyə apara bilər
Naib Niftəliyevin sözlərinə görə, ailənin maliyyə vəziyyətini çətinləşdirən əsas məqamlardan biri gəlir və xərclər arasında tarazlığın qorunmamasıdır. İnsanların gələcəkdə daha çox qazanacaqlarına inanaraq indidən böyük maliyyə öhdəlikləri götürməsi riskləri artıra bilər.
“İstehlak mədəniyyəti ailənin cəmiyyətə münasibətinin mühüm hissəsidir. İnsan həm istehlakçı, həm də istehsalçı kimi iqtisadi proseslərdə iştirak edə bilər. Bu, təbii haldır. Ancaq ailə büdcəsinə mənfi təsir o zaman yaranır ki, qərarlar planlaşdırılmadan, emosiyaların təsiri altında verilir.
Bəzən insanlar hansısa işə və ya biznesə sərmayə qoyaraq daha çox xərcləməklə daha çox gəlir əldə edəcəklərini düşünürlər. Halbuki risklər əvvəlcədən düzgün qiymətləndirilmədikdə ciddi itkilər baş verə bilər. Belə vəziyyətlərdə müflisləşmə ehtimalı da artır”, – deyə sosioloq bildirib.
O əlavə edib ki, maliyyə öhdəliklərini yerinə yetirməmək yalnız borclanan şəxsin özünə deyil, ona etibar edərək vəsait ayıran maliyyə qurumlarına da təsir göstərə bilər. Bu baxımdan, hər bir maliyyə qərarı məsuliyyətlə verilməlidir.
İstehlak mədəniyyətinin formalaşmasında bankların da rolu var
Sosioloq hesab edir ki, ailələrin maliyyə davranışlarına təsir edən amillər arasında banklar və digər maliyyə qurumları da yer alır. Onun fikrincə, istehlakçılara kredit imkanları təqdim etməklə yanaşı, maliyyə öhdəliklərinin düzgün qiymətləndirilməsi və risklərin anlaşılması üçün maarifləndirmə də vacibdir.
Naib Niftəliyev vurğulayıb ki, insanlar öz maliyyə imkanlarını qiymətləndirməyi, gəlirlərini bölüşdürməyi və xərclərini planlaşdırmağı bacarmalıdırlar.
“İstehlak mədəniyyətinin formalaşmasında bankların, maliyyə qurumlarının və ümumilikdə maliyyə sisteminin rolu böyükdür. Bu sahədə insanlara düzgün nümunələr və konkret modellər təqdim olunmalıdır. İstehlakçı öz davranışını tənzimləyə bilmədikdə, düşünülməmiş risklərə gedə, lazımsız və israfçı xərclərə yol verə bilər.
İnsan istifadə etdiyi vəsaitin həcmini, götürdüyü öhdəlikləri və gələcək imkanlarını nəzərə almalıdır. Əks halda, həm özü, həm də ona etibar edən maliyyə qurumları risklə üzləşə bilər”, – deyə sosioloq bildirib.
Ailə büdcəsinin qorunması üçün nə etmək lazımdır?
Naib Niftəliyevin qənaətinə görə, maliyyə çətinliklərinin qarşısını almaq üçün ailələr ilk növbədə planlı xərcləmə vərdişi formalaşdırmalıdırlar. Gəlir və xərclərin əvvəlcədən hesablanması, zəruri ehtiyaclarla əlavə istəklərin fərqləndirilməsi və borcların qaytarılma imkanlarının düzgün qiymətləndirilməsi maliyyə sabitliyinin qorunmasına kömək edə bilər.
“İsrafçılığa yol vermək olmaz. İnsan xərclərini necə idarə edəcəyi barədə kifayət qədər məlumat əldə etməli və bu məlumatlardan düzgün istifadə etməlidir. Əsas məsələ planlaşdırma, vaxtın və vəsaitin düzgün bölüşdürülməsi, işlərin məqsədli və sistemli şəkildə həyata keçirilməsidir.
Xərcləmə davranışı etik normalara, dəyərlərə və məsuliyyət prinsiplərinə əsaslanmalıdır. İnsan bütün imkanlarını əvvəlcədən hesablamadan, hər şeyin yaxşı olacağına ümid edərək ardıcıl maliyyə öhdəlikləri götürərsə, gözlənilməz problemlərlə üzləşə bilər. Buna görə də hər kəs öz maliyyə qərarlarını diqqətlə qiymətləndirməli və riskləri nəzərə almalıdır”, – deyə sosioloq fikrini yekunlaşdırıb.